所有権と居住権との分離!

所有権と居住権との分離!

上記のケースで、いずれの場合も残された配偶者は、法律的に所有権を得ることが最大の狙いではないだろうと思われます。

住み慣れた家に、夫亡き後も住む事ができれば、大きな安心になるのではないのでしょうか。

その意味で所有権はないものの、自分が亡くなるまでそこに住み続けることができればいいのです。

その点に着目し、民法は完全な所有権を住み続けられる権利(配偶者居住権)とそれ以外に分けました。

その上で前者を財産価値的には小さくすることによって、配偶者が他の財産までをも取得し易くしたのです。

この民法の改正によって、相続税と言う税法でもそれぞれの権利をどのように評価するかが必要になってきました。

両者の合計額が完全な所有権と言う考え方です。

これは言ってみれば、更地を底地と借地権に分け、

この両者の合計が完全所有権である更地の価額になる事と、税法上の考え方は同じです。

配偶者居住権創設の背景!

配偶者居住権創設の背景!

配偶者居住権とは、被相続人が生前配偶者と共に起居していた土地建物に、

“相続後も配偶者が 所有権を有すること無く居住し続ける事ができる権利”です。

なぜこのような権利を創設する必要があったのでしょうか・・・?

(例)例えば次の事例で考えてみましょう。

遺産が居住用の不動産2,000万円と預貯金3,000万円、相続人は妻と子の2人の場合です。

(ケース①)

法定相続分で財産を分割しようと考え、合計5,000万円を1/2ずつ相続する前提です。

妻は不動産2,000万円を取得すると預貯金は500万円になってしまいます。これだけでは残された人生の生計費としては心配です。

預貯金が少額なのは、不動産が法定相続分である1/2の大半を占めてしまうためです。

(ケース②)

こんなケースも考えられます。

再婚の夫婦で、前妻の子が2人いるようなケースです。

再婚後、比較的短期間後に夫の相続があった場合でも、妻には1/2の法定相続権が生じます。

どれ程妻である期間が短くても、入籍していれば妻は妻。それを前妻の子は快く思わず、財産分けでもめる事はよくあることです。

それを理由に入籍を諦める方も、これまでにはたくさんいらっしゃいました。

それもこれも、不動産の所有権が財産の内に占める割合が大きいためなのです。

配偶者居住権?

配偶者居住権?

「配偶者居住権をどう考えるか・・・?」

民法改正で「配偶者居住権」という“権利”が創設されています。

それまで夫婦で住んでいた士地建物を、残された配偶者が相続するのは至って自然な事。

その土地建物の所有権ではなく、“居住する権利” だけを取り出して一つの権利としたのです。

なぜこんな事をする必要があったのか・・・?その背景と間題点について考えてみましょう。

不動産と金融との直結!

不動産と金融との直結!

平成期の不動産は外資に付度して米国流になります。

市場は透明になり、パブリック化し、日標着地点は不動産と金融との直結です。

1998年の米国流の金融はキャッシュフローが確実なものにしか融資しません。

当時米国景気は絶好調でした。

さぞ、オフィスビル建設ラッシュだろうと思いきや、ニューヨークのエンパイアステートビルの展望台、

そこからは建設用クレーンは2本しかありません。マンハッタンで5年間に建築されたオフィスビルはたったの1棟でした。

日本は空前の大不況。しかし、東京タワーの展望台からは30本を越える建設用クレーンを数えられまし た。

当時の米国は土地には融資が付きません。収益を生まない土地購入への融資はダメ。土地は自己資金を用意しても建築資金の融資はでません。

事前にテナントが決まり、建物完成後キャッシュフローが見えない限り融資不可(短期資金回収の分譲マンションは別)。

金融と結びつくのに必要なのは、年金基金等への説明責任が果たせるような透明性と物件のキャッシュフローでした。

それがパブリック化への条件です。

日本では1998年の特定資産流動化法(SPG法)。不動産をSPC経由でCMBS化して、金融と不動産と直結させます。

このCMBSの仕組みを知った時も足が震えました。

「米国はこんなスゴイ仕組みを発明する国か。とても太刀打ちできやしない。」

透明になった不動産なら証券化でき、金融市場から膨大な資金を引けます

(ただし、このMBSの仕組みの乱用が後のリーマン危機の元凶になります)。

日本の「証券化」は小口不動産でした。30億円の物件を1口1億円にバラし30人に販売。「1億円が小口」の時代。

そこに「パブリック」という発想などはなく、後の CMBSやREITでの本格証券化を通して私たちはそれを悟ります。

そして、2001年にREIT市場開設。個人の投資資金だけでなく、日銀までREIT買い。金融からREIT経由で不動産にお金が流れます。

金融市場の規模は不動産市場とケタ違い。年金等の資金を迎えるためにと不動産はパブリックなものへ成長しました。

もっともセル氏は「米国では第一級の物件が組み込まれているのに対し、日本ではそうでない。いい物件は三菱地所が保有している。」
(日経ヴェリタス2008.5.18)

第一級品はプライベートのまま。系列REITには二級品を。

金融資金が入りREITは次々物件買い。物件は一度REITに入ると市場に出ません。売り物件は消滅し、不動産は買いばかりに。

セル氏はあの時に

「REIT価格はその日の需給バランスを示しているだけで価値を示しているのではない。」

REITは不動産でなく金融だからです。

ニューヨークでのあの売り物件はバブル負債総額4,500億円で破綻した飛栄産業の都心ビル。

現在はREIT物件です。物件がプライベートからパブリックなものへ進化しました。
ニューヨークには東京売ビル情報!

ニューヨークには東京売ビル情報!

当時の日本のビルはプライベートなものばかり。

ビルはプライベート(三菱地所や三井不動産を含む) が所有し続けました。

地上げしてまでプライベートでビル(森ビルの六本木ヒルズ)を所有します。

プライベートだから日本市場に優良ビルの売りは出ません。

仲介はFAX情報を手に朝から煙モクモクの喫茶店に集っての情報交換から。

土地神話下です。値上がりを疑いません。つまり売却は愚か者のすること。

物件は無く、売買ルールも無いに等しく、収益還元法など誰も知りません。

買ってやるからエンジニアリングレポートとかデューディリジェンスと面倒を言えば強気売主の「フザケンナ!」で終る時代・・・。

値決めは、「この辺りは一種(容積率100%)当り1,000万円だから」幾ら。簡単な重説だけで買うのがルール。

しかし、土地神話崩壊で外資頼みへ。

外資に「不動産の価値は?」と聞くと「どれだけキャッシュフローを生むか」。収益還元法です。

日本ローカルのルールは、法定更新や家賃減額請求等、約束破りを認める法制度です。

それではキャッシュフローを確定できず収益還元法を使えません。

私達は闇の中に居ました。だから分からなかった。日本の不動産は世界から見て暗黒大陸。

借家法の存在。情報もなく透明性がない世界。

しかし、外資に頼るには透明性が必須になります。

そして、定期借家は2000年。やっとキャッシュフローを確定できます。

家賃は公開され、簡単重説だけでなく買い手デューディリジェンスです。

売買を「国内初の不動産国際入札」シールドビット方式として、「日経金融1999.1.28」が一面で報じます。

平成の不動産市場を振り返る!

平成の不動産市場を振り返る!

平成の不動産市場は、

(1)透明になり、

(2)金融市場と直結し、

(3)プライベートからパブリックになりました。

山一證券、長銀が破綻。ハゲタカが日本買い叩く1998~99年。

「米国流(≒グローバルスタンダー ド)」が流行しました。

米国の不動産王サミュエル・セル氏。

「米国では金融危機を経て不動産がプライベートらパブリックなものに進化した」

ペプシ片手に白いシャツにノータイ。洗いざらしのジーンズ。社内はネクタイ禁止だとか。

でも投資スケールの大きさ、不動産への考え方の深さに驚愕します。

問題物件を標的に「墓場のダンサー」と呼ばれた成上り不動産王。

リーマン直前2007年2月に運営する米国最大REITを4兆円で売り抜けます。

フォーブス誌番付世界158位の大富豪。

両親は杉原千畝氏発行ビザで救われたユダヤ人。

(日経産業新聞2007.4.9)

特別養子制度の子の年齢見直!

特別養子制度の子の年齢見直!

特別養子は戸籍上で養親の子となり、実親らとの親族関係は消え戸籍上も実の親子となります。

現行制度では審判申出時に6歳未満まで(6歳前から養親に育てられていれば8歳未満まで)。

民法改正要細案では15歳未満となりそうです。更に15~17歳は

1) 本人同意

2) 15歳前から養親が引き続き保護

3) やむを得ない事情で15歳までにできなかった

以上を条件に例外的に可になります。

(日経2019.1.30,2.15)

退職金は幾らまで支給できるか?

退職金は幾らまで支給できるか?

それならとにかく将来のために給与を積み立て、退職金で受給をと考えるかも知れません。

しかし、実は役員の場合、税務上過大な退職金は認められません。

それなら役員でなく、従業員にすればよさそうなものですが、従業員と言う立場は会社とは雇用契約によって成り立っています。

雇用契約とは、給与は労働の対価と言う考え方です。従って、役員報酬ほどの金額は見込めません。

となれば、委任契約に基づく役員にするしかありませんが、そうすると結局は前述の過大役員報酬の規定が働くことになるのです。

厳密なルールはないのですが、税務署が考えるのは基本的には同規模、同業種と言う立場です。

客観的に見て、他の会社との比較。同族会社だからと言って、やみくもに高額なものは支給できないのです。

また、税法上の適正な役員退職金は、役員としての退職直前の月額報酬に勤続年数やその功績に応じた割合を乗じて算出されるルールです。

冒頭の人物は1999年から役員なので、功績に応じた割合を仮に2.5倍とすれば、

(10億円÷12ケ月)×20年×2.5

で約42億円の退職金・・・?すごい金額です。

給与の場合の控除額は?

給与の場合の控除額は?

それではここで、給与で支給される場合と退職金の場合とでどのように異なるのか、そこから見てみましょう。
先ずは給与ですが、額面金額がそのまま課税の対象になる訳ではありません。
所得税では家賃収入に対する不動産所得でも、商売から生じる事業所得でも、基本的にはいわゆる儲けの部分が課税の対象です。
つまり、収入金額から必要経費を差し引いた部分の利益の部分である所得金額が課税の対象です。
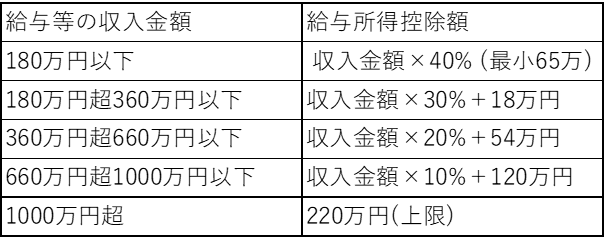
給与の場合、一見すると明確な経費はなさそうにも思いますが、税法で定められた一定の金額を控除することが認められています。
これを「給与所得控除額」と言うのですが、給与収入の金額に応じて決まっていて、次表の通りです。 


退職金vs給与!

退職金vs給与!

今、日本では、某自動車メーカーの元会長の逮捕が連日話題になっています。

報酬の年額は何と10億円とか・・・。

また、将来の退職後に備えて、退職金の他にも色々と画策をしていたとか、いないとか・・・?

その実態は今後の捜査を待つとして、毎年の報酬とも密接に関連する退職金について、税務上はどうなのでしょうか・・・?

外国人が日本の会社の役員に就任することも、珍しい時代ではなくなりました。

少し前まで彼らの共通のやり方は、毎年の報酬を敢えて安くしておき、その代わりに数年後に日本を去る 時に受け取る退職金を多額にする契約をしておくことです。

いわば報酬の先送りで、将来のために積み立てておく訳です。

外国人を雇う時の一種のトレンドだったと言ってもいいかも知れません。

それは何故なのでしょう・・・?

それは所得税の扱いが毎年の報酬に係る給与所得 に比べ、退職時の退職金の扱いが格段に優遇されているためのようです。